引言:一张“碳账单”正在改变数据中心的成本公式
2026年8月,上海市生态环境局正式印发《上海市2026年度碳排放配额分配方案》和《上海市纳入2026年度碳排放配额管理单位名单》。这份文件里有一个数字,足以让每一个数据中心运营者心头一紧:数据中心纳管门槛从年排放2万吨二氧化碳降至1万吨。
1万吨是什么概念?一个PUE为1.5、IT功率5MW的中型数据中心,年用电量约6570万千瓦时,按全国电网平均排放因子计算,年碳排放约3.5万吨——远超1万吨门槛。这意味着,大量此前“置身事外”的中型数据中心,从2026年起必须直面碳市场的成本压力。
与此同时,纳管单位数量从2025年的419家增至476家,其中数据中心占比达到11%。上海不是孤例。湖北2025年已率先将年排放5000吨二氧化碳当量的数据中心纳入碳市场;广东2025年度碳市场已覆盖数据中心行业;北京也将数据中心纳入碳排放管理,纳管单位已达900余家。重庆明确将在2026年底前推动数据中心逐步纳入碳市场。
数据中心纳入碳市场,不再是“要不要做”的选择题,而是“什么时候做、成本多高”的必答题。
这篇文章要回答的是:碳市场对数据中心的运营成本到底有多大影响?不同能效水平的数据中心将面临怎样的分化?全国碳交易版图正在如何重构?以及——作为运维工程师、技术管理者或企业IT决策者,你现在应该做什么?
第一章 门槛从2万降到1万:谁被“纳”进来了?
核心观点: 纳管门槛降低一倍,意味着碳排放核算和碳交易的成本压力从“头部大型数据中心”下沉到“腰部中型数据中心”——这是一次覆盖范围的实质性扩容,而非象征性的政策调整。
1.1 上海的具体变化
根据《上海市2026年度碳排放配额分配方案》,数据中心由单体数据中心年排放2万吨降至1万吨。
纳管单位数量从2025年的419家增加至476家,其中数据中心占比11%。也就是说,2026年上海碳市场新增的57家纳管单位中,相当一部分来自数据中心行业。
1.2 什么规模的数据中心会被纳入?
1万吨二氧化碳排放量对应什么规模的数据中心?
粗略估算:一个PUE为1.5的数据中心,IT设备每消耗1度电,总用电量约为1.5度。按全国电网平均排放因子约0.5-0.6 kgCO₂/kWh计算,年排放1万吨CO₂对应的年用电量约为1.7-2亿度,对应IT功率约为2-2.5MW。
换句话说,一个IT功率在2MW以上的中型数据中心,在上海就已经达到了纳管门槛。这意味着大量企业自用数据中心、中型IDC和边缘计算节点,都将首次进入碳市场的监管视野。
1.3 政策延续:这不是一次性的“扩围”
门槛降低不是一次性动作。《上海碳市场全面深化改革行动方案(2026-2030年)》明确提出“分阶段逐步扩大市场覆盖范围”,按照“降门槛、扩类别、增种类”的方式推进。自2028年起,年排放1万吨及以上的高等学校、医院等公共机构也将纳入市场管理。
降门槛的逻辑很清晰:让更多排放主体进入市场,扩大碳定价的覆盖范围,从而推动更广泛的减排。
第二章 碳成本的“内化”:从外部约束到内部成本科目
核心观点: 碳交易将碳排放从“外部性”转化为“内部成本”——配额分配方式、基准值设定和碳价水平共同决定了每度电的“碳成本”是多少,而这笔钱正在变成数据中心运营预算中不可忽视的一栏。
2.1 配额怎么分?——行业基准线法
上海对数据中心采用行业基准线法分配配额。具体公式为:
企业年度直接发放配额 = 单位IT设备耗电量碳排放基准 × 年度IT设备耗电量 × 直接发放配额比例
其中,直接发放配额比例为92%。这意味着,数据中心只有92%的配额是免费获得的,剩下的8%需要通过有偿方式获取——竞价购买或在二级市场购买。
2.2 基准值是多少?——5.72吨CO₂/万千瓦时
2026年度方案中,数据中心行业基准值维持在5.72吨CO₂/万千瓦时不变。
这个数字的含义是:每消耗1万千瓦时IT设备用电,行业基准允许排放5.72吨二氧化碳。如果数据中心的实际碳排放强度高于这个基准,就需要购买额外的配额;如果低于基准,则可以出售盈余配额。
5.72吨CO₂/万千瓦时是什么概念?换算成每度电,约为0.572 kgCO₂/kWh。这大致相当于全国电网平均排放因子的水平。
2.3 碳价是多少?——80元/吨,还在涨
截至2026年5月,全国碳市场碳排放配额(CEA)报价已上涨至80.8元/吨。上海碳市场的价格与之相当甚至更高。
以80元/吨计算,一个年排放10万吨的数据中心,如果配额完全免费(实际只有92%免费),碳成本似乎为零。但现实是:
-8%的有偿配额:10万吨 × 8% = 8000吨,按80元/吨计算 = 64万元/年
-超排部分:如果数据中心碳排放强度高于基准值,超排部分需按市场价购买。每超排1万吨,额外成本80万元
对于一个年运营成本数亿元的大型数据中心,64万元似乎不算什么。但对于年排放刚好1-2万吨的中型数据中心,这笔钱就是实打实的成本增量——可能在数十万到上百万元之间。
更重要的是,碳价还在涨。欧盟碳市场(EUA)最新报价已达79.4欧元/吨。随着全国碳市场持续扩容,碳价上行是大概率事件。
第三章 行业分化:高效者得红利,低效者付代价
核心观点: 碳市场的本质是“奖优罚劣”——PUE越低、绿电比例越高的数据中心将获得碳配额盈余并变现,而高PUE、低绿电比例的数据中心将面临持续的碳成本压力,行业正在加速分化。
3.1 赢家:低PUE+高绿电比例
一个PUE为1.2的数据中心,同样IT功率下,总用电量比PUE 1.5的数据中心低20%。碳排放强度自然更低。
如果其碳排放强度低于5.72吨CO₂/万千瓦时的行业基准,每度电的碳排放都有“盈余”可以出售。按80元/吨计算,每节约1万吨碳排放,就是80万元的额外收益。
碳市场让“节能”从成本中心变成了利润中心。
绿电的作用同样关键。绿电的碳排放因子远低于火电。如果数据中心通过绿电交易或绿电直供大幅提升绿电使用比例,其碳排放强度将显著低于行业基准,从而获得更多配额盈余。
3.2 输家:高PUE+低绿电比例
一个PUE为1.5的数据中心,碳排放强度大概率高于5.72吨/万千瓦时的基准。每超排1万吨,就要花80万元买配额。
对于一个年排放5-10万吨的中型数据中心,每年的碳成本可能在数百万元级别。这笔钱不会消失——要么通过提高能效来减少,要么通过购买配额来支付。
3.3 全国版图:各地门槛不一,趋势一致
各地对数据中心的纳管门槛存在差异,但方向高度一致:
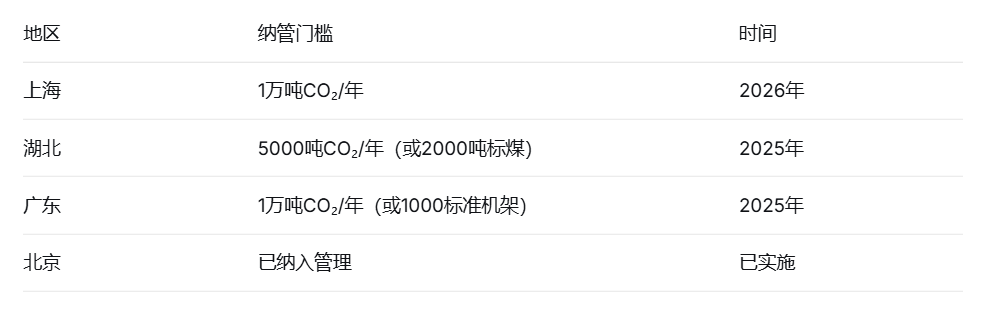
湖北的门槛最低——5000吨二氧化碳当量。广东的门槛与上海相当,但增加了“1000标准机架”的替代指标。北京已将数据中心纳入碳排放管理,纳管单位超过900家。
全国碳市场也在加速扩容。预计2027至2028年,全国碳市场将覆盖八大重点高排放行业,年覆盖碳排放量有望突破80亿吨,占全国碳排放总量的70%以上。数据中心作为新兴高耗能领域,被纳入全国碳市场只是时间问题。
第四章 应对之策:从现在开始,做三件事
核心观点: 碳成本内化是不可逆的趋势——与其被动应对,不如主动布局。PUE优化、绿电采购和碳核算体系建设是三大抓手,越早行动成本越低。
4.1 第一件事:算清自己的“碳账”
第一步是建立碳排放核算能力。很多数据中心运营者甚至不知道自己每年的碳排放量是多少。
上海方案要求数据中心按照单位IT设备耗电量计算碳排放。这是一个相对清晰的核算框架。数据中心需要:
-建立准确的IT设备耗电量计量体系
-按照5.72吨CO₂/万千瓦时的基准,计算自己的碳排放强度
-评估与行业基准的差距——是盈余还是缺口?
不知道自己的碳账,就无法制定减排策略。
4.2 第二件事:把PUE降下来
PUE每降低0.1,碳排放强度降低约6-7%。在碳价80元/吨的背景下,一个年排放10万吨的数据中心,PUE从1.5降到1.3,每年可节约碳成本约160万元。
液冷改造、AI能效调优、自然冷源利用——这些技术在之前的文章中已经详细讨论过。碳市场的到来,让这些技术改造的投资回收期进一步缩短。
4.3 第三件事:把绿电用起来
绿电的碳排放因子远低于火电。提升绿电使用比例,是降低碳排放强度最直接的手段之一。
上海方案明确指出,将“动态调整绿电与碳市场衔接机制,优化配额基数和排放量核定方式”。这意味着,消费绿电的减排贡献将在碳市场中得到科学核算,企业不会因为同时参与绿电交易和碳市场而面临“双重计算”的问题。
对于数据中心运营者来说,这意味着:绿电采购不仅是“政治正确”,更是“经济正确”——它直接降低碳配额缺口,减少碳成本支出。
结论:碳有价的时代,已经来了
上海将数据中心纳管门槛从2万吨降至1万吨,不是一个孤立的政策事件。它是中国碳市场从“高排放工业覆盖”向“新兴高耗能领域覆盖”扩展的缩影。
三个趋势已经清晰:
第一,覆盖范围在扩大。 从上海1万吨到湖北5000吨,从地方试点到全国碳市场扩容,数据中心被纳入碳管理是大势所趋。
第二,碳价在上涨。 80元/吨不会是终点。随着配额逐步收紧、有偿分配比例提高,碳成本只会越来越高。
第三,行业在分化。 低PUE、高绿电比例的数据中心将获得碳红利;高PUE、低绿电比例的数据中心将承受持续的碳成本压力。
给运维工程师的建议: 从现在开始建立碳核算的日常运维流程。准确计量IT设备耗电量、跟踪碳排放强度变化、监测碳价走势——这些正在成为运维工作的新常态。
给技术管理者的建议:把碳成本纳入数据中心运营的财务模型。PUE改造和绿电采购不再是“可做可不做”的选项,而是直接决定运营成本高低的关键变量。建议将碳价假设纳入所有能效改造项目的投资回报测算——按80元/吨计算,很多项目的回收期会比想象中短得多。
给企业IT决策者的建议:将碳合规能力纳入数据中心选址和建设的前置条件。在碳市场覆盖范围持续扩大的背景下,新建数据中心如果不具备低碳竞争力,未来将面临持续的成本劣势。那些碳排放强度高于行业基准的数据中心,正在变成“负资产”——不仅不能产生碳收益,还要持续为碳配额买单。
碳有价的时代,已经来了。早行动的人,成本更低;晚行动的人,代价更大。