引言:同一片市场,两个截然相反的信号
2026年8月3日,华为云发布公告:MaaS模型即服务平台将于当日24:00停止销售DeepSeek-V3、DeepSeek-V3.2、DeepSeek-R1-0528和GLM5模型服务,并将于8月15日正式下线。建议替换方案为DeepSeek-V4-Flash和GLM5.2。
这并非孤例。在此之前的几个月里,华为云已先后下架了DeepSeek-V3.1、Qwen3-235B-A22B、LongCat-Flash-Chat、Qwen3-Coder-480B-A35B-Instruct、Kimi-K2等多款模型服务。与此同时,零一万物宣布大模型开放平台将逐步关停;Anthropic两款领先模型因出口管制被紧急关停;腾讯云也宣布将于8月31日正式下线Kimi K2.5模型。
“模型下架”正在成为2026年MaaS行业的一个高频词。
然而,市场的另一面却是完全不同的景象。2026年6月23日,火山引擎FORCE原动力大会上,总裁谭待披露:豆包大模型日均Token调用量已突破180万亿,较2024年5月发布时的1200亿,两年间涨幅达1500倍,过去一年增长超10倍。在公有云MaaS市场,火山引擎Token市场份额已达49.5%——“中国企业每两个Token的消耗,就有一个是火山引擎提供的”。
IDC数据显示,2025年中国企业级MaaS市场大模型调用量同比增长16倍,达1944万亿Token。IDC预计2026年全年Token消耗量将升至约40,000万亿次,较2025年进一步增长约20倍。按营收规模计算,2026年中国MaaS市场将达到约186亿元人民币。
一边是模型密集下架,一边是Token爆发式增长——同一个市场,为何呈现出两种截然相反的面孔?
第一章 模型下架潮:MaaS从“摆摊”到“精耕”
核心观点: 2026年密集的模型下架不是市场萎缩的信号,而是MaaS从“模型超市”粗放铺货走向“精选货架”能力竞争的必然阵痛——平台正在用“下架”投票,淘汰那些无法产生商业价值的模型。
1.1 华为云的“下架清单”:一个清晰的时间线
梳理华为云MaaS平台2026年的模型下架动作,可以看出清晰的节奏:
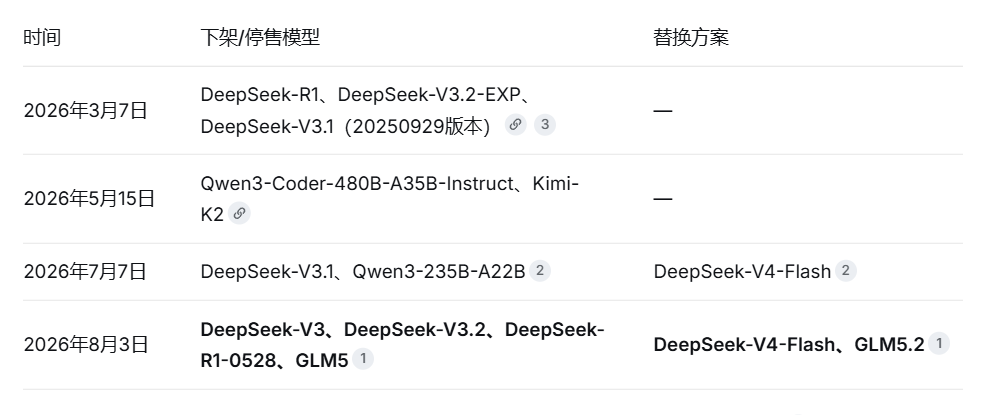
此外,华为云还于2026年8月20日正式下线MaaS平台的模型开发和应用开发相关功能。
这不是“清理库存”,而是“战略聚焦”。每一条下架公告的理由都是高度一致的措辞:“为持续优化MaaS平台的模型性能、迭代服务能力”。替换方案几乎都指向更新版本——DeepSeek-V3→DeepSeek-V4-Flash,GLM5→GLM5.2——说明华为云并非放弃MaaS,而是在主动收缩模型货架,集中资源运营高价值模型。
1.2 不只是华为:行业性的“模型瘦身”
-零一万物(2026年8月10日):宣布因产品与服务体系升级,大模型开放平台将逐步停止面向用户提供在线体验、API调用及充值等服务。2026年9月3日24时起停止模型体验、API调用及相关服务。
-腾讯云(2026年8月31日):正式下线Kimi K2.5模型。
-Anthropic(2026年6月12日):Fable 5与Mythos 5两款模型因美国出口管制被紧急关停。
-字节/阿里(2026年7月15日):豆包与通义千问下架部分AI智能体功能。
一个清晰的信号正在发出:MaaS不再是“谁都能开个模型店”的草莽时代。平台方正在用脚投票——不能带来商业价值、无法形成差异化竞争力的模型,正在被批量清退。
1.3 为什么是现在?
第一,模型数量已经“过剩” 。到2025年,仅硅基流动和阿里云百炼等平台就已各自上架超过100款模型,部分平台接近200款。但绝大多数模型的调用量微乎其微,维护成本远超收益。
第二,模型迭代速度加快。DeepSeek从V3到V4-Flash、GLM从5到5.2,版本更新周期已压缩到数月。维护旧版本模型的API兼容性、算力资源、安全补丁,成为一笔不断累积的“技术债务”。
第三,企业客户不再满足于“能用” 。2026年MaaS调用场景正从非关键的辅助性任务,向金融风控决策、医疗辅助诊断、工业设备预测性维护等关键业务环节渗透。性能波动不再是可以接受的小问题,而是可能造成直接经济损失的系统性风险。
第二章 Token爆发:市场扩容的速度超出所有人预期
核心观点: 日均180万亿Token不是终点,而是起点——IDC预测2026年全年Token消耗量将达40,000万亿次,较2025年再增长20倍,市场正以超指数级速度扩容。
2.1 火山引擎的“180万亿”意味着什么?
数据一:日均180万亿Token。较2024年5月发布时的1200亿,两年涨幅1500倍。过去一年涨幅超10倍。
数据二:市场份额49.5%。在竞争最激烈的2025年下半年,火山引擎的份额不仅没有被稀释,反而从上半年的49.2%进一步升至全年的49.5%——“越竞争,越集中”。排名第二、第三的阿里云和百度智能云分别拿下28%、10%的市场份额。
数据三:年累计Token消耗超1万亿的企业客户,从2025年12月的100家增至超过200家。
数据四:火山引擎2026年MaaS营收目标已上调至150亿元,是2025年实际营收(约15亿元)的10倍。且这一目标几乎每月都在上调。
2.2 为什么Token在“疯长”?
驱动一:模型能力跃迁打开新场景。火山引擎视频生成模型Seedance 2.0已成为关键增长引擎——其单月营收已突破10亿元,在短剧行业渗透率高达约95%。全球视频生成模型市场份额位居第二。
驱动二:多模态大模型成熟+Agent规模化落地。IDC指出,市场正在从“文本生成”向“多模态理解与自动执行”扩展,每一次交互所消耗的Token量级大幅提升。
驱动三:价格下降点燃需求。IDC认为,MaaS厂商的竞争焦点正在从过去单纯的价格比拼,转向 “价格、性能与工具链支持”的综合能力竞争。
2.3 市场全景:IDC的数据有多震撼?
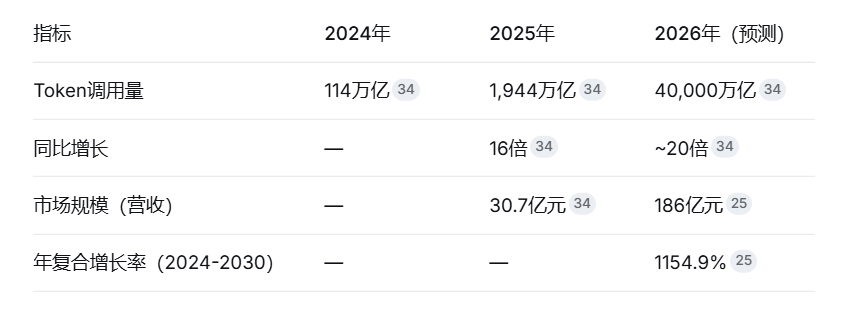
IDC预计,超过60%的中国头部企业已将生成式AI整合到核心业务流程中。IDC全球高级副总裁Robert Parker更是在论坛上表示:“技术行业正迎来三十年来最显著的增长周期”。
IDC中国副总裁周震刚进一步指出,到2027年,推理将占智能算力需求的70%以上。Token经济正在从概念阶段进入规模化实践。
第三章 从“数量竞争”到“质量竞争”:MaaS的转折点
核心观点: 2024年是MaaS的“价格战元年”,2025年是规模化落地的转折之年,2026年竞争已全面进入“价格、性能与工具链支持”的综合能力竞争阶段——模型数量不再是护城河,商业价值才是。
3.1 2024-2026:MaaS竞争的三级跳
如果说2024年是MaaS的“价格战元年”,2025年是规模化落地的转折之年,那么2026年,MaaS厂商的竞争正进入一个全新的维度。IDC明确判断:MaaS厂商的竞争焦点正在从过去单纯的价格比拼,转向“价格、性能与工具链支持”的综合能力竞争。
从“能不能用”到“用不用得起”,再到“用了好不好”的三级跳,焦点已从单纯的价格比拼,全面转向综合能力的较量。
3.2 为什么“最便宜”不再是制胜法宝?
当价格降到一定阈值之后,继续降价对客户决策的边际影响急剧递减。企业的关注点从“省多少钱”转向 “产出多大价值”。真正掏钱的企业客户,要的是效果。
三个深层力量在共同作用:
第一,成本的重新核算。Token便宜了,但用不好造成的试错成本、业务损失、人工兜底,才是企业部署AI真正的隐形成本。综合能力的竞争,本质上是降低企业的总拥有成本。
第二,数据主权的觉醒。政务、金融、能源等行业的客户在2025年大规模转向私有化部署。能提供高质量私有化部署和云上混布方案的厂商,天然获得进入这些高价值市场的门票。
第三,AI进入“深水区” 。IDC认为,AI的价值正向技术栈新层级迁移。Token现已成为企业AI的核心计量单位——既衡量成本,也衡量价值。
3.3 “模型下架”与“Token爆发”是一枚硬币的两面
表面矛盾的两个现象,背后其实是同一个逻辑:
-Token爆发说明市场需求真实存在,且正在以超指数级速度增长
-模型下架说明供给端正在经历“优胜劣汰”——只有能产生真实商业价值的模型才能留在货架上
MaaS正在从“风口红利期”进入“能力沉淀期”。能活下来且活得好的厂商,必然是在价格门槛之上,用性能稳定性赢得企业信任,用工具链支持解决实际问题的玩家。
中国信通院的数据佐证了这一判断:2025年底,公有云大模型平均调用成功率达到99.9%,首Token时延持续优化。性能门槛在提高,进入壁垒在加高。
第四章 洗牌方向:未来12个月,谁上桌、谁离场?
核心观点: MaaS市场的洗牌将沿着“头部集中化、模型精品化、工具链平台化”三条主线展开——云厂商的“上牌桌”时刻,比拼的是综合能力而非模型数量。
4.1 方向一:头部集中化——“赢家通吃”正在加速
当前中国公有云MaaS市场的格局已经高度集中,在未来12个月,头部集中趋势不会逆转,只会加剧。火山引擎的份额从2024年的46.4%→2025年H1的49.2%→2025年全年的49.5%,呈现稳步上升态势。中小MaaS平台如果没有差异化的模型能力或行业纵深,将面临被边缘化的风险。
4.2 方向二:模型精品化——“少而精”取代“多而全”
华为云的模型下架潮已经指明了方向:平台不再追求“模型数量最多”,而是追求“每个上架的模型都能产生商业价值”。
未来12个月的判断:
-更多平台将跟进“模型瘦身”,淘汰调用量低、维护成本高的长尾模型
-模型版本迭代将加速,旧版本的生命周期将大幅缩短
-“模型即服务”将让位于“解决方案即服务”——企业买的不是模型API,而是能解决具体问题的完整方案
4.3 方向三:工具链平台化——“卖Token”升级为“卖生产力”
IDC明确指出,未来制胜的核心要素将集中在三个方面:价格与成本优化、性能、以及工具链与应用开发的支持。
未来12个月的判断:
-单纯“卖Token”的商业模式将面临压力——企业需要的不只是Token,而是围绕Token的精调工具、Agent编排、安全合规、私有化部署等一站式能力
-中国信通院已将“MaaS评估体系”全面升级为“Token服务评估体系”。2026年6月,华为云MaaS成为首批通过“可信AI-Token服务质量评估”的厂商
-标准化将加速市场的优胜劣汰——首批认证要求包括:每秒输出Token数(TPS)≥55Token/s,首Token时延(TTFT)≤0.9s,调用成功率99.9%
4.4 谁在“上牌桌”?
正在上牌桌的玩家:
-火山引擎:规模+工程能力的飞轮效应——更大的Token规模摊薄固定成本,更强的工程能力降低边际成本
-阿里云:在AI IaaS和MaaS两大领域均位列第一
-华为云:率先获得信通院高质量Token服务认证
面临压力的玩家:
-单纯依赖开源模型API转售、缺乏自研模型或差异化工具链的MaaS平台
-模型能力落后、无法在关键业务场景中满足性能和稳定性要求的中小厂商
第五章 行动指南:运维与技术管理者如何应对MaaS洗牌
核心观点: MaaS市场的洗牌不是“远方的新闻”,而是直接影响企业AI技术选型、成本结构和供应商关系的现实变量——以下四个行动建议可帮助技术团队提前布局。
5.1 评估模型供应商的“长寿性”
华为云密集下架模型的事实表明:你今天在用的模型,可能明天就被下架。
行动建议:
-在MaaS选型中,将模型的生命周期管理策略纳入评估维度——平台是否有清晰的版本迭代和退役通知机制?
-优先选择有明确替换方案的模型供应商(如华为云为每个下架模型都提供了替换建议)
-建立模型迁移预案——当某个模型被下架时,能否在短时间内完成API切换和效果验证?
5.2 关注Token成本,但不止于Token成本
Token价格在下降,但企业的AI总拥有成本可能不降反升——试错成本、业务损失、人工兜底才是真正的隐形成本。
行动建议:
-将MaaS选型的评估维度从“Token单价”扩展到 “综合能力”——性能稳定性、工具链支持、私有化部署能力、安全合规
-关注中国信通院的“高质量Token服务评估”体系——首批认证要求包括:TPS≥55Token/s、TTFT≤0.9s、调用成功率99.9%——这些可以作为选型的硬性参考指标
5.3 避免“单一模型锁定”
火山引擎49.5%的份额意味着市场高度集中,但对企业用户而言,过度依赖单一MaaS供应商同样存在风*——价格调整、模型下架、服务变更都可能影响业务连续性。
行动建议:
-建立多模型、多平台的备选机制
-在架构设计上保持API层的抽象,让底层模型切换对业务应用透明
-关注行业标准的进展——YD/T 6923-2026《人工智能 关键基础技术 模型即服务(MaaS) 大模型服务平台技术要求》和YD/T 6924-2026《人工智能 关键基础技术 模型即服务(MaaS) 大模型应用开发平台技术要求》已于2026年6月1日发布——标准越成熟,跨平台迁移的成本越低
5.4 拥抱标准化,降低迁移成本
2026年6月1日,行业标准YD/T 6923-2026和YD/T 6924-2026正式发布。中国信通院将“MaaS评估体系”全面升级为“Token服务评估体系”。
行动建议:
-在MaaS选型和平台建设中,优先遵循行业标准,避免被特定厂商的私有API锁定
-关注标准组织的进展——国家标准《人工智能 模型即服务(MaaS)参考架构》正在批准中
结论:MaaS的“大洗牌”,本质是“大考”
总结性观点:
1.模型下架与Token爆发是同一枚硬币的两面。华为云等厂商密集下架模型,不是市场萎缩,而是供给端的“自我净化”——MaaS正在从“模型超市”的粗放铺货,走向“精选货架”的能力竞争。而Token的爆发式增长则证明:市场需求真实存在,且远未被充分满足。
2.MaaS竞争的三级跳已经完成。2024年价格战→2025年规模化落地→2026年综合能力竞争。“最便宜”不再是制胜法宝,“产出最大价值”才是。
3.头部集中化是不可逆的趋势。火山引擎49.5%、阿里云28%、百度智能云10%——前三家占据近九成份额。未来12个月,这一集中度只会更高。
4.对运维和技术管理者而言,MaaS洗牌不是“远方的新闻”。你今天选用的模型可能明天就被下架,你今天依赖的MaaS平台可能明天就被边缘化。主动评估、多平台备选、拥抱标准化——这是应对洗牌的三条生存法则。
IDC的判断一语中的:AI领域的竞争优势已经转移——关键不再是拥有最强的算力,而是如何以最低的Token成本将AI转化为可持续的业务能力。
行动建议:
-运维工程师:立即盘点当前使用的MaaS模型和平台清单,评估每个模型的生命周期状态和供应商的健康度
-技术管理者:在2026年Q4前完成MaaS供应商的“长寿性”评估——建立包含模型迭代策略、替换方案、迁移成本的综合评分体系
-企业IT决策者:将“多MaaS供应商策略”和“API层抽象”纳入2027年架构规划。MaaS市场的洗牌才刚刚开始,现在布局,成本最低。