引言:十字路口的抉择
2026年3月,MWC巴塞罗那。英伟达CEO黄仁勋在keynote上掷地有声:“AI正在重新定义计算,推动人类历史上最大规模的基础设施建设——而通信业将是下一步。”他的逻辑很清晰:全球运营商年资本开支约3600亿美元,其中算力/AI占比正快速提升——用GPU全面重构基站,把数百万个基站改造成搭载GPU的边缘AI服务器。
与此同时,华为在同一个展馆的另一侧发布了业界首个RAN Agent(无线网络智能体),强调“AI应内生于网络,而非堆叠独立加速器”。两种声音,两条道路,指向同一个未来——AI原生网络——但路径截然相反。
分歧的根源在于一个根本性问题:AI原生云网,到底应该“推倒重来”,还是“平滑演进”?
1.激进派(以英伟达为代表):主张以GPU/AI专用硬件全面重构网络基础设施,从基站到核心网全部“AI原生重写”,将通信网络变成分布式AI基础设施的延伸节点
2.稳健派(以华为、中兴及多数运营商为代表):主张基于现网资产、异构计算(ASIC+xPU/CPU)的渐进式升级,让AI内生于现有网络架构而非推倒重建
这不是一次普通的技术选型。它关乎未来五到十年数千亿美元的资本开支方向,关乎运营商是否会被“单一生态锁定”,更关乎每一个运维工程师和技术管理者的职业路径——你是该学GPU编程,还是深耕现有网络协议栈?
2026年7月,中国电信在WAIC期间发布五大AI原生云网运营产品——云网数字孪生(NetDT)、云网知识管理平台(NetGraph)、网络大模型(TeleLLM 4.0)、数字员工工厂(AI Foundry)、云网智能工作台(NetAgent)——以“平滑演进”的姿态给出了中国运营商的选择。同月,Omdia发布《2026年全球AI云栈报告》,指出“智能体时代正在打破云计算分层架构”,单次模型API调用即可覆盖传统架构四至五层的功能。
两条路线的碰撞,正在重塑整个云网产业的未来。
第一章 路线之争:GPU重构 vs 异构演进
核心观点: 英伟达主张以GPU全面接管网络基础设施的“推倒重来”,与产业界主流主张的“基于现网资产+异构计算平滑演进”之间,分歧的实质是“技术理想主义”与“工程现实主义”的对峙。
1.1 激进派:英伟达的“GPU重构论”
核心主张:AI原生网络必须从底层硬件开始重构——用GPU全面替代传统基站ASIC和专用芯片,将通信网络变为分布式AI算力基础设施。
英伟达正试图通过“全栈软件定义+通用GPU算力+开放生态”的组合拳,确立AI-RAN的行业标准,论证其架构在性能、成本和灵活性上优于传统专用架构,并推动运营商将基站重构为边缘AI数据中心。
具体动作:
1.AI-RAN平台:英伟达与诺基亚联手,诺基亚anyRAN软件在英伟达GPU AI RAN平台上成功通过功能测试,计划2026年启动商用试点,2027年推出首个商用版本
2.运营商集成:已与T-Mobile US、印尼电信(IOH)、日本软银等运营商完成客户集成。T-Mobile已率先在美国试点部署英伟达AI-RAN基础设施。软银的AITRAS实地试验实现了行业首个16层大规模MIMO
3.中国布局:英伟达正在中国急寻AI基站供应商,以芯片和技术生态的方式参与,基站公司采购英伟达GPU并基于CUDA生态开发6G AI-RAN基站
4.商业逻辑:黄仁勋直言“电信业是下一个主战场”——全球运营商年资本开支约3600亿美元,这是英伟达觊觏的增量市场
5.技术逻辑:AI与RAN存在“AI for RAN”与“RAN for AI”的双向融合,要求算力下沉至无线边缘
激进派的隐含风险:
1.单一生态锁定:盲目GPU化可能让运营商陷入对英伟达的深度依赖
2.TCO剧增:GPU的经济性仍引发关于资本支出和运营成本的广泛疑问
3.推翻存量资产:全球运营商现有基站和网络设备数以百万计,全面替换意味着天文数字的投资
1.2 稳健派:异构计算的“平滑演进论”
核心主张:通信业务具有高度结构化、多样化特点——部分任务用传统算法更高效,部分需专用AI加速,仅少数需通用算力。因此,异构计算(ASIC + xPU/CPU)才是务实之选。
代表厂商与路线:
华为:提出“AI-Centric Network”战略,从业务、网络、网元三个维度重构运营商价值。在MWC26上发布的业界首个RAN Agent(无线网络智能体),依托华为独有通信大模型与无线数字孪生系统(RDTS),率先构建起网络级、系统级、可验证的全域智能化能力。RAN Agent具备意图交互、全域网络感知与智能决策能力,围绕用户与业务实现精准化网络资源调度。在架构上,北向依托全新A2A-T接口对接运营商Agent,南向协同新一代Adaptive Air基站设备。华为同时发布新一代UBBPi系列基带,通过系统级Chiplet、超异构并行处理架构以及近存计算等创新技术,实现容量与能效翻倍。2026年5月,华为进一步发布全面升级的星河AI网络,确立以Token为核心对象的新型网络架构。依托网算存协同能力,NPU与存储直通使传输带宽提升8倍,Token生产效率提升2至5倍。
英特尔与爱立信:支持以CPU为主体、在Xeon 6平台上整合AI加速方案的路线。英特尔Xeon 6 SoC专为电信网络和边缘场景设计,把vRAN加速、AI加速和媒体转码加速器都集成在同一颗芯片中。爱立信下一代Cloud RAN服务器已在Xeon 6 CPU上实现实时8K沉浸式媒体与Cloud RAN的共同运行。
中兴通讯:在AI Core 1.0基础上推出AI Core 2.0核心网解决方案,以“智能体”为核心,围绕业务、连接、运维与新型服务四大维度助力运营商升级。2026年上海MWC期间,中兴通讯展示面向智能体时代的下一代核心网架构AIR Core,标志着核心网从Cloud Native向AI Native的架构跃迁。中兴通讯算力及核心网产品首席架构师陆光辉明确提出,要推动电信网络从“AI Ready”迈向“AI Native”。
中国联通:联合中兴发布UniMAX方案,立足AI原生网络架构和全栈AI技术进行系统性创新升级。中国联通于2025年8月发布《智能体互联网白皮书》,2026年3月发布联通智能体平台UniClaw,4月发布CubeMAP智能体互联网平台及协议框架,推动互联网从“连接信息”向“连接智能”升级。
稳健派的逻辑优势:
1.保护既有投资:在现网基础上叠加AI能力,而非推翻重来
2.避免生态锁定:异构计算允许多供应商、多架构并存
3.分场景部署:核心网、RAN、边缘可分别采用最适合的加速方案
1.3 路线分歧的本质
这场争论的本质不是“用不用AI”,而是 “AI以什么方式进入网络”。激进派相信“新问题需要新架构”,稳健派相信“老房子可以装新脑子”。
对运维工程师和技术管理者而言,这不是一个可以“等等再看”的问题——两条路线对应的是完全不同的技能树、工具链和职业路径。
第二章 运营商的“中国答案”:平滑演进是主流
核心观点: 以中国电信为代表的中国运营商普遍选择了“基于现网资产的平滑演进”路线——不是推倒重来,而是让AI深度融入现有云网架构的每一层。
2.1 中国电信:五大AI原生产品背后的“平滑”逻辑
2026年7月17日,WAIC期间,中国电信主办AI原生云网运营开发者大会,发布五大AI原生云网运营全栈产品:
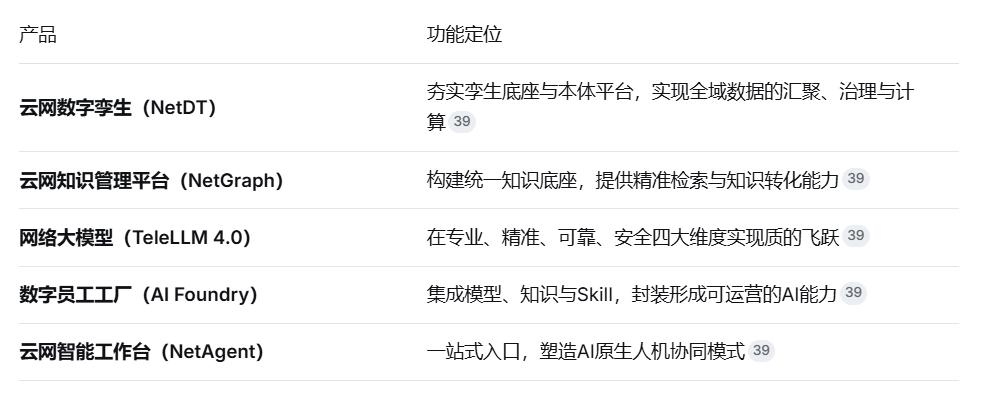
关键信号:中国电信总工程师邵新华明确表示,以云网运营自智“四层四闭环”顶层设计为指引,全新定义了AI原生云网运营五层架构,清晰阐述六级成熟度演进体系,云网自智水平已达到L4高级阶段,正加速向2030年L5的全面自智目标迈进。
这不是“推倒重来”,而是“有路径、有阶段、可衡量”的平滑演进。
中国电信董事长柯瑞文进一步阐述了这一战略的顶层逻辑——打造 “算力、平台、数据、模型、应用”五位一体智能云体系。在算力层,从基础算力底座向AI原生算力底座全面升级,建成京津冀、长三角、粤港澳等多个万卡智算集群;在平台层,加快推动“息壤”智算平台升级,强化国产算力芯片适配,攻坚异构算力调度、AI原生PaaS等核心技术。目前“息壤”平台纳管算力已超过100EFLOPS。
中国电信的路径清晰可见:在现有云网基础设施上逐层叠加AI能力,而非推翻重建。
2.2 中国移动:从“尽力跑”到“准时达”的确定性网络
中国移动选择了类似的路径——在现有网络架构基础上迭代升级。其“自智网络”战略以向客户提供“零等待、零故障、零接触”的业务体验、向运维提供“自配置、自修复、自优化”的维护能力为目标。
目前,中国移动已有21个高价值场景实现L4级自智,覆盖业务开通、变更监控、质量优化、网络节能等关键领域。重点业务开通压缩至小时级,故障处理时长同比缩短10%。未来三年,中国移动计划推进38个高价值场景全面达到L4水平。
中国移动“自智网络”战略已形成完整理论体系,输出“三层四闭环架构、成效指标体系、能力分级标准、L4高价值场景”等核心成果。
2.3 中国联通:从CUBE-Net到AI原生智网
中国联通研究院副院长唐雄燕系统梳理了网络架构的演进路径:宽带联网(CUBE-Net 1.0)→弹性云网(CUBE-Net 2.0)→智能算网(CUBE-Net 3.0)→AI原生智网。
在2026 MWC上海,中国联通展出了AI原生网络架构、跨境流通算力Token等落地成果。其发布的CubeMAP智能体互联网平台及协议框架,构建起支撑“人-智”“智-智”“智-算”多元要素互联的下一代网络基础设施。
2.4 为什么中国运营商普遍选择“平滑演进”?
第一,资产太重。中国运营商拥有全球最大规模的网络基础设施——数百万基站、数千万公里光缆、数万数据中心机架——推倒重来的成本不可承受。
第二,合规与安全。通信网络是关键信息基础设施,对稳定性、可靠性的要求远高于互联网公司。“激进重构”带来的不确定性是运营商无法接受的。
第三,国产算力适配。中国电信明确“攻坚异构算力调度”“强化国产算力芯片适配”——在国产GPU尚未完全成熟的背景下,“异构计算”不是可选项,而是必选项。
第四,标准正在成型。ETSI已开始推动从Cloud Native向AI Native的演进,2026年发布了AI Native电信网络词汇技术规范,并举办了首届AI Native Summit。ITU-T也已启动AI原生网络用例和技术报告工作。标准的方向是“演进”而非“革命”。
第三章 Omdia的“分层瓦解”:对网络架构的深层冲击
核心观点: Omdia指出智能体时代正在打破传统云计算分层架构——单次API调用跨越四至五层、计费从“按层付费”转向“按Token付费”——这一趋势同样在冲击传统网络的分层设计逻辑。
3.1 Omdia的三个核心论断
Omdia在《2026年全球AI云栈报告》中指出,大语言模型的崛起正从三个维度颠覆云原生架构:
第一,垂直架构加速瓦解。单次模型API调用即可覆盖云原生架构中四至五层的功能,将此前相互独立的层级逐步整合并重构为模型自身内部的功能组件。
第二,采购逻辑从“按层付费”转向“按Token付费” 。Token已成为企业采购的核心计费单位,原有的分层结构已失去相当大部分的独立商业价值。
第三,人机生产关系根本性变化。模型、智能体正日益以“劳动力”的形式出现——Salesforce推出Agentforce,微软Copilot扩展至多场景,Anthropic发布Claude Cowork。随着人类逐步将控制权移交给机器,云原生架构所依赖的控制论逻辑开始松动。
基于上述变化,Omdia将2026年AI云技术架构重新定义为三层:AI云基础设施(AI Cloud Infra)、模型即服务(MaaS)、智能体即服务(AaaS)。2025年全球AI云基础设施市场规模达657.4亿美元,其中北美占45.7%、中国占22.3%、欧洲占15.4%。
3.2 “分层瓦解”对网络架构的启示
Omdia的论断虽然聚焦于云计算,但对网络架构同样具有深远启示:
-传统“接入-汇聚-核心”的分层网络设计,正在被“端-边-云”的扁平化智能调度取代
-网络的核心职能,正如中兴通讯陆光辉所言,正在从传统的“Bit管道”转向“Token中枢”
-智能体互联网(Agent Internet) 正在成为下一代网络竞争的核心——传统互联网以IP为核心的协议体系,越来越难以支撑智能体之间的身份认证、跨域发现、意图理解和任务协同
3.3 这对路线之争意味着什么?
Omdia的“分层瓦解”论断,客观上为“平滑演进”路线提供了理论支撑——如果传统分层架构本身就在瓦解,那么“推倒重来”可能是在为一个即将过时的架构范式投入巨资。更务实的做法是:在现网基础上,用AI能力逐步替代和超越传统分层功能,而非用GPU硬生生地重新搭建一个同样分层的新架构。
这正是中国电信“五位一体智能云体系”的逻辑——不是推翻云网,而是让AI渗透云网的每一层,直至分层本身失去意义。
第四章 辩论:两种路线的终局推演
核心观点: “推倒重来”与“平滑演进”之争的终局,可能不是谁消灭谁,而是在不同场景、不同层级上各得其所——核心网重稳健,边缘重激进。
4.1 激进派的“最佳战场”:边缘与无线接入网
英伟达的GPU重构逻辑在以下场景最具说服力:
-AI-RAN:将无线接入网、边缘计算与AI推理整合在GPU加速的通用算力平台上
-夜间算力复用:软银的AITRAS编排器可在夜间将闲置GPU算力切换为“算力供应商”模式
-新建设施:对于新建基站和边缘节点,从头开始用GPU架构可能比在旧架构上“打补丁”更高效
4.2 稳健派的“护城河”:核心网与传输网
在以下场景,平滑演进的优势不可替代:
-核心网:对可靠性要求极高,“推倒重来”的风险不可接受
-传输网:光传输、IP承载等领域的专用芯片经过数十年优化,通用GPU在能效比上难以短期超越
-存量资产保护:全球数百万现有基站和数以亿计的网络设备,不可能一夜之间全部替换
4.3 终局推演:殊途同归的“混合架构”
最有可能的终局是 “混合架构” ——
-核心网与传输网:走平滑演进路线,在现有架构上叠加AI能力(如中国电信的NetDT、TeleLLM)
-无线接入网与边缘:新建设施逐步引入GPU等通用加速器,但以异构计算而非单一GPU为主
-编排层:统一的AI原生运营平台(如中国电信的NetAgent)跨越异构硬件,实现“算力无感”
正如C114的行业观察所言:“在通往AI原生网络的道路上,产业界正站在十字路口——是接受英伟达提出的推倒重来的激进重构,还是坚持基于现网资产的平滑演进、异构计算的务实路线?”答案可能不是非此即彼,而是分场景、分层级的渐进式演进。
第五章 行动指南:运维与技术管理者如何应对路线之争
核心观点: 无论最终哪条路线胜出,AI能力都将深度嵌入网络运维的每一个环节——技术团队需要在“等路线定论”和“立即行动”之间找到平衡。
5.1 对运维工程师:双线技能储备
无论走哪条路,以下能力都会增值:
-AI素养:理解大模型推理架构、Token计费逻辑——这是未来网络运维的“新常识”
-数据能力:云网数字孪生(NetDT)需要全域数据的汇聚、治理与计算能力——数据工程师技能正在成为网络运维的标配
-自动化运维:中国电信已明确云网自智水平达到L4高级阶段,正向2030年L5迈进——“意图驱动自智运维”是确定性的趋势
GPU路线专属技能:CUDA编程、GPU集群调度
异构路线专属技能:ASIC/xPU协同、多芯适配(如中国电信的“国产算力芯片适配”)
建议:优先夯实AI素养和数据能力——这两条路线的“最大公约数”。
5.2 对技术管理者:架构决策的四个考量维度
在AI原生网络的架构选型中,建议从以下维度评估:
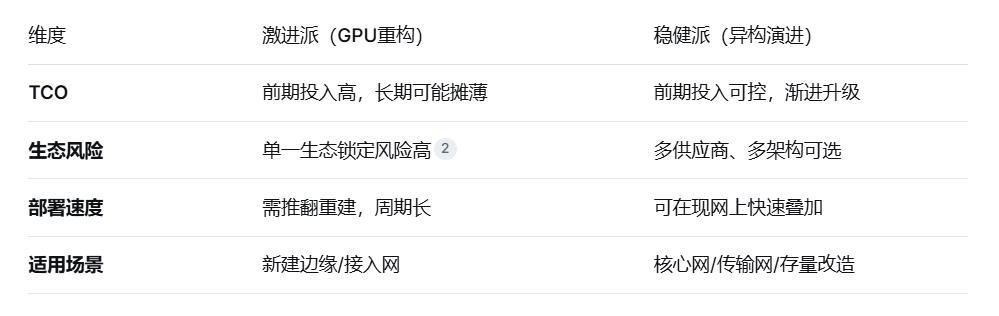
关键判断:如果你的场景是“新建边缘AI数据中心”,激进路线值得认真评估;如果是“现有核心网升级”,稳健路线几乎是唯一选择。
5.3 对企业IT决策者:关注三个信号
1.标准演进:ETSI已开始推动从Cloud Native向AI Native的演进——关注标准组织的方向,可以预判产业主流
2.运营商实践:中国电信、中国移动、中国联通的选择具有风向标意义——它们不会拿数千亿资产冒险
3.芯片多元化:英伟达之外,Intel Xeon 6 SoC(内置AI加速)、国产GPU、ASIC等方案都在快速成熟——“异构”正在成为比“单一GPU”更安全的押注
结论:没有“唯一正确”的答案,但有“更适合”的选择
总结性观点:
1.这不是一场“谁对谁错”的争论,而是“什么场景用什么方案”的工程判断。英伟达的GPU重构在边缘和新建场景有说服力;华为、中兴的异构演进在核心网和存量改造中更务实。
2.中国运营商已经用行动投了票。中国电信的五大AI原生产品、中国移动的21个L4自智场景、中国联通的CubeMAP智能体互联网平台——无一例外选择了“平滑演进”路线。这不是保守,而是对数千亿存量资产的理性尊重。
3.Omdia的“分层瓦解”论断为演进路线提供了新的理论坐标。如果传统分层架构本身就在被AI瓦解,那么“推倒重来”可能是在为一个即将过时的范式投入巨资。
4.终局可能是“混合架构” 。核心网走平滑演进,边缘走适度重构——两条路线不是“你死我活”,而是在不同层级各得其所。
5.对从业者而言,最大的风险不是“选错路线”,而是“什么都不选” 。AI能力正在成为网络运维的“新常识”——无论最终架构如何,AI素养、数据能力、自动化运维都是确定性的技能增量。
行动建议:
-运维工程师:立即启动AI素养培训——理解Token、大模型推理、智能体架构。这是两条路线的“最大公约数”
-技术管理者:在2026年Q4前完成现有网络架构的AI就绪度评估——明确哪些层级适合“平滑演进”、哪些层级可能需要“适度重构”
-企业IT决策者:关注ETSI、ITU-T等标准组织的AI Native标准进展;将“异构算力适配能力”纳入基础设施选型的核心指标