引言:量产元年,两种叙事在加州与中国同时上演
2026年8月,加州的两个城市正在上演截然不同的剧情。
圣何塞,Figure AI的BotQ工厂里,工人正在以每小时一台的速度将Figure 03打包发货。截至7月23日,第1000台Figure 03正式下线。同一时间,弗里蒙特,特斯拉正在拆除运行十余年的Model S/X产线,为Optimus Gen3腾出空间——产线“正在安装”。
而在太平洋的另一岸,中国的量产故事同样令人震撼。智元机器人宣布第15000台通用具身机器人正式下线,从2023年仅有6台原型样机到突破15000台,用时不到三年。优必选发布2026年中期业绩:总营收12.7亿元,人形机器人销量16123台。
2026年被整个行业标定为人形机器人的“量产元年”——不是“demo元年”或“融资元年”,而是“真机下线、客户签收、产线运行”的元年。
但“量产”二字,美国人和中国人理解得不太一样。特斯拉谈的是“年产百万台”的远期愿景,Figure AI做的是“先交付、再扩产”的务实节奏;中国企业谈的则是“万台级落地”的当下现实。
两种范式,谁能率先跑通?2027年的全球量产竞赛,格局将如何演变?本文将基于截至2026年8月的最新数据,为读者拆解这场竞赛的真实面貌。
一、“美国派”之一:特斯拉Optimus——先建产能,再谈交付
核心观点
特斯拉的路径是典型的“高举高打”——用造车的规模思维造机器人,但产线至今未投产暴露了愿景与现实的差距。
量产时间表:从“年内启动”到“产线安装中”
2026年7月3日,特斯拉公司副总裁陶琳在2026全球数字经济大会上公开确认,Optimus人形机器人将于2026年底正式启动大规模量产。弗里蒙特工厂原Model S/X产线已改造为Optimus专属产线,计划7-8月正式投产。
马斯克在2026年3月评价Optimus 3时,称其为“迄今为止全球最先进的机器人”。第三代Optimus身体拥有38个运动自由度(22个旋转关节、16个直线关节),单只机械手独立拥有22个自由度,灵巧手采用腱绳传动方案并加装触觉传感器。
产能规划上,弗里蒙特工厂设计年产能100万台。特斯拉已向供应商下发具体零件采购指引,要求供应商9月产能拉至1000台/周,年底提升至2000-2500台/周。马斯克明确表示年底前达不到产能目标将更换采购团队。远期规划中,得克萨斯州超级工厂内的专属Optimus机器人工厂规划年产能最高可达1000万台。
但问题在于:截至2026年7月22日的Q2财报,特斯拉官方口径是第一代Optimus产线“正在安装”,生产“预计年内启动”。弗里蒙特这条被寄予厚望的产线,尚未真正投入运转。
马斯克本人也承认,人形机器人量产是“特斯拉史上最难的制造爬坡”。2026年交付以内部试用为主,2027年才对外商用发售。
路径特征:规模驱动,但还在“补课”
特斯拉的策略清晰而激进:先建产能,再交付。一旦产线投产,按照规划,年产能可达百万台,规模效应将迅速显现。
但现实是,这条产线至今仍在安装。马斯克在2025年初曾表示当年要生产上万台Optimus,实际交付数字远低于预期。弗里蒙特正在拆除的汽车产线,恰恰说明特斯拉还在补课——补的是Figure已经走过的路。
二、“美国派”之二:Figure AI——先交付,再扩产
核心观点
Figure AI走的是“先跑通、再扩大”的务实路线——用真实订单和运行数据证明价值,再谈规模。
量产进度:从日产1台到时产1台,再到千台下线
Figure AI的BotQ工厂位于加州圣何塞,与特斯拉的弗里蒙特同在加州,但进度截然不同。
2026年1月,Figure 03日产能仅1台。到4月底,日产能已提升至具备每小时一台的生产能力——120天,24倍提速。到4月底,工厂已向客户交付350余台Figure 03。5月单月产量达到250台。7月23日,Figure AI创始人Brett Adcock正式宣布,BotQ工厂已成功生产第1000台Figure 03人形机器人。BotQ工厂规划年产能最高可达1.2万台。到2026年第二季度,Figure AI部署的机器人数量已达到约740台,超过了约650名的人类员工数量。
Figure 03的规格几乎全部公开且可核实:身高168厘米,体重60公斤,负载20公斤,行走速度1.2米/秒,续航5小时。全身44个自由度,单手即占16个,掌心嵌入广角摄像头,指尖触觉传感器可分辨3克压力差。
实战验证:200小时直播与宝马工厂的真实数据
比产能数字更值得关注的,是Figure在真实场景中积累的运行记录。
宝马工厂:上一代Figure 02在宝马斯巴坦堡工厂进行了11个月的驻厂试点,累计运行超过1250小时,装载零件超过9万个,支持了3万多辆宝马X3的生产,放置精度99%以上。该项目于2025年11月结束,Figure 02随之退役。基于这些数据,Figure 03获得了新的部署合同。其中一批已进驻宝马斯巴坦堡工厂,承担一项新的物流作业。
200小时直播:2026年5月,Figure以3台F.03机器人开启包裹分拣场景人机对决直播,连续工作200个小时,累计处理约24.96万个包裹。F.03平均每分钟分拣接近21件,接近人类每分钟30-40件的分拣速度。全程未出现任何硬件故障。机器人采用轮班制,电量降至20%时自动请求接替并前往充电区,全程无需人工干预。
Figure没有宏大的产能宣言,只有连续数月的进度更新。它的策略是:“先跑通,再扩大”——用一家头部客户的真实生产环境验证产品的可靠性,用一份份合同和交付数据建立信任,再逐步扩大产能。
资本加持:390亿美元估值
Figure AI在2025年9月完成C轮融资,筹集超过10亿美元,投后估值跃升至390亿美元。投资方包括英伟达、微软、OpenAI创业基金、英特尔资本等。截至2026年8月,Figure AI市值约2691亿元人民币,一度超越宇树科技成为全球人形机器人市值第一。
三、其他“美国派”玩家:波士顿动力、1X、Agility
核心观点
美国并非只有特斯拉和Figure,波士顿动力的技术底蕴、1X的家用市场突破、Agility的物流深耕,构成了多元化的美国量产图谱。
波士顿动力Atlas:技术最强,但量产最慢
2026年1月,波士顿动力在CES上宣布Atlas机器人的最终量产版本正在生产中。Atlas拥有56个自由度、身高1.9米、臂展可达2.3米、可抬起50公斤物体。
但量产规模极为有限——2026年的首批产能已全部分配给现代汽车和谷歌DeepMind。有报道称其“量产只能造4台”。波士顿动力代表的是技术驱动的极致路线,但在量产节奏上远慢于Figure和特斯拉。
1X Technologies:家用市场的黑马
由OpenAI支持的1X Technologies,在加州海沃德开设了美国首座全流程人形机器人工厂。其NEO人形机器人首批1万台产能开放后仅5天即全部售罄。公司计划2026年下半年开始交付,2027年实现年产量超10万台。
Agility Robotics:物流场景的“隐形冠军”
Agility的Digit机器人到2026年中是全球商业化部署数量最多的人形机器人,在亚马逊、GXO、舍弗勒的厂房里实打实地搬了超过十万只料箱。公司披露了超过3亿美元的多年期RaaS合同,覆盖约1000台Digit v5,计划2026年秋季开始交付。
四、“中国派”:供应链驱动的快速迭代
核心观点
中国企业的量产路径与美国截然不同——依托完备的供应链、政策驱动和快速迭代,实现了从“实验室到产线”的惊人速度。
智元机器人:3年从6台到15000台
智元机器人的量产节奏堪称惊人:
-2023年:仅有6台原型样机
-2024年8月:启动规模化量产
-2025年1月:突破1000台
-2025年底:达5000台
-2026年3月:跨越万台大关
-2026年6月28日:第15000台精灵G2下线
智元供应链高级副总裁詹昆将成功归因于长三角地区完备的供应链:“企业产品近九成零部件可在长三角地区完成本地化采购,部分核心零部件可实现小时级快速响应”。
15000台量产的意义不止于数字本身——它意味着人形机器人第一次有了足够大的量产体量去拉动供应链。智元合伙人姚卯青坦言,到了万台级别,人形机器人开始与其他行业正面争夺供应链资源:“从芯片到PCB,到电池,到传感器等,都有这方面的挑战”。
终端验证方面,精灵G2在龙旗科技工厂完成6天直播打工,独立完成多媒体界面测试、音频测试等多道高精度检测任务,生产产品达17625件,作业成功率99.99%。
智元上半年出货约9700台。
优必选:全球营收第一的“人形机器人第一股”
2026年8月28日,“人形机器人第一股”优必选发布中期业绩:
-总营收12.7亿元,同比增长104.2%
-人形机器人总销量16123台,同比增长268.3%
-全尺寸具身智能人形机器人收入5.9亿元,同比增长1445.0%
-整体毛利率44.7%,同比提升9.7个百分点
-研发投入超3亿元,研发人员1103人
优必选在人形机器人公司营收规模中位列全球第一。其全尺寸超仿生人形机器人U1系列全渠道订单已突破13361台。产品已导入空中客车等客户。
中国派的核心驱动力
第一,供应链优势。 长三角地区集聚了国内规模领先、配套完备的具身智能产业集群。核心零部件国产化率已提升至75%-90%。
第二,政策驱动。 工信部、国务院国资委启动2026年度人形机器人与具身智能实景实训专项行动,提出到2026年底“带动形成万台级规模落地能力”。
第三,市场验证。 中国企业追求“下线即交付、出厂即上岗”——精灵G2下线当天即交付龙旗科技工厂。这种“边造边用”的模式,与美国“先建产能再交付”形成鲜明对比。
五、两种范式的对比:2027年谁能胜出?
核心观点
“美国派”赌的是规模效应,“中国派”赌的是迭代速度。2027年的胜负手,取决于谁能先解决“造出来”与“用得好”之间的平衡。
路径差异一览
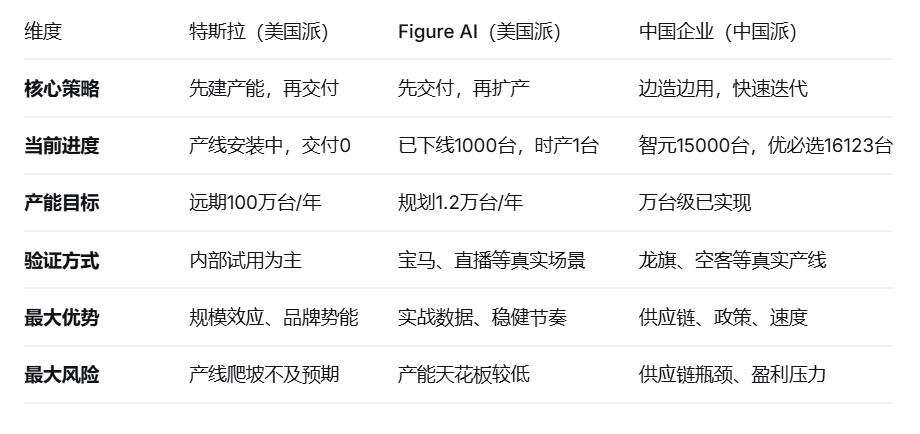
2027年格局预判
高盛预计,全球人形机器人出货量将在2027年达到7.6万台,并于2032年升至50.2万台。大规模部署可能在2027年至2029年逐步展开。
TrendForce预估,2026年中国人形机器人市场规模将达150亿元,2027年市场规模年成长率至少维持60%以上。
野村证券判断,2026年中国人形及四足机器人行业的量产进度将赶超特斯拉。
综合来看:
短期(2026-2027年) :中国企业在量产数量上领先。智元、优必选等已实现万台级交付,而特斯拉尚未正式交付。Figure AI的千台级交付也远低于中国企业的万台级规模。
中期(2027-2029年) :如果特斯拉产线顺利爬坡,百万台级的产能规划将迅速改变格局。但“如果”二字是关键——马斯克本人也承认这是“特斯拉史上最难的制造爬坡”。
长期(2030年后) :胜负取决于谁能同时解决“造得多”和“用得好”两个问题。Figure的实战验证模式、中国企业的供应链迭代能力、特斯拉的规模效应——三种路径都有可能跑通,也都有各自的短板。
一个值得关注的信号
Figure AI在120天内完成了从“日产1台”到“时产1台”的跨越,并在7月突破千台大关。特斯拉弗里蒙特的产线仍在安装。前者已下线1000台,后者交付数字是0。Figure没有宏大的产能宣言,只有连续数月的进度更新。
两种路径各有利弊。Figure的“稳扎稳打”风险更小,每一步都有数据支撑;特斯拉的“高举高打”一旦跑通,规模效应会迅速显现。但在2026年8月这个节点上,谁离“量产”更近,答案已经很清楚。
结论:2027年不是“谁赢”的问题,而是“谁能活下来”的问题
回顾全文,一个清晰的图景浮现出来:
“美国派”与“中国派”不是简单的“谁比谁强”的问题,而是两种不同的产业逻辑在同一个赛道上的碰撞。
特斯拉赌的是“规模”——用造车级别的产能规划人形机器人,一旦跑通,将建立无人能及的制造壁垒。Figure AI赌的是“信任”——用真实场景的实战数据证明价值,让客户主动来买。中国企业赌的是“速度”——用供应链优势和政策驱动,在最短时间内把产品送到产线上。
三种逻辑都有可能赢,也都有可能输。
对于不同角色的从业者,这意味着不同的行动信号:
对技术管理者:不要被“年产百万台”的宏大叙事迷惑。关注真实交付数据、真实场景验证、真实客户反馈——这些比任何发布会上的PPT都更有说服力。
对运维工程师:Figure的200小时直播、智元的6天产线直播,都是值得研究的运维范本。机器人量产时代的运维,不是“修机器人”,而是“管机器人集群”——大规模部署后的运维体系,才是真正的护城河。
对企业IT决策者:在选型时,既要看产能数字,也要看验证深度。一台在宝马工厂跑了11个月的机器人,比一百台停在展厅里的机器人更有价值。
对投行分析师:2027年的竞争格局,不是“一家独大”,而是“多强并存”。特斯拉、Figure、智元、优必选、1X、Agility——每家企业都有自己的路径和节奏。关键不是押注“谁赢”,而是识别“谁能活下来”。高盛预计2027年全球出货7.6万台——这个数字意味着,市场足够大,容得下多个赢家;但也意味着,竞争足够激烈,跑得慢的会被淘汰。
2026年,量产的发令枪已经响了。2027年,我们将看到谁真正跑完了这场比赛。